中国水性涂料行业市场供需预测及投资战略研究报告(2017-2022)
一、行业概述
水性涂料是以水作为主要分散介质,相比传统溶剂型涂料,具有VOC(挥发性有机化合物)排放低、环保安全等优势,广泛应用于建筑、家具、汽车、工业防护等领域。2017-2022年,中国水性涂料行业在环保政策驱动和市场需求升级的背景下快速发展。
二、市场供需分析
- 供给端:
- 产能持续扩张:2017年以来,国内企业纷纷布局水性涂料生产线,外资企业如立邦、阿克苏诺贝尔也加大在华投资。
- 产量稳步增长:2017年产量约180万吨,2022年预计突破350万吨,年均复合增长率约14%。
- 区域分布:华东、华南地区为主要生产基地,依托产业链配套和市场需求优势。
- 需求端:
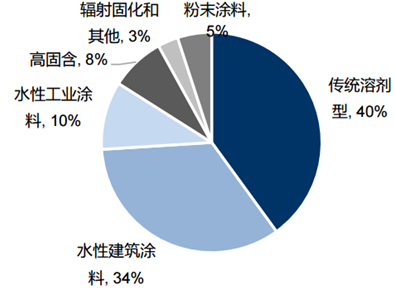
- 建筑领域:仍是最大消费市场,受益于房地产精装修和旧房翻新需求。
- 工业领域:汽车、木器家具、轨道交通等对环保涂料需求上升,水性工业漆渗透率逐步提高。
- 政策驱动:国家及地方出台多项VOC治理法规,限制溶剂型涂料使用,推动“油改水”进程。
三、价格与成本分析
- 原材料:水性树脂、助剂等关键原料价格波动影响成本,2017-2020年整体平稳,2021年起受化工原料涨价影响,成本上升。
- 价格走势:水性涂料价格略高于溶剂型,但随着技术进步和规模效应,价差逐渐缩小。
四、竞争格局
- 外资品牌占据高端市场,内资企业在中低端市场快速崛起,代表企业有三棵树、嘉宝莉、毅展、巴德士等。
- 行业集中度低,但呈上升趋势,头部企业通过扩产、并购提升份额。
五、投资战略建议
- 关注政策导向:紧跟环保法规,布局低VOC、高性能水性涂料。
- 技术研发:加强水性树脂、助剂等核心技术攻关,提升产品性能。
- 渠道拓展:加强与房地产、家具、汽车等下游企业合作,拓展工程和零售渠道。
- 区域布局:优先在华东、华南等成熟市场深耕,同时开拓中西部潜力市场。
- 风险提示:原材料价格波动、市场竞争加剧、技术迭代风险。
六、未来展望(2023-2027)
预计中国水性涂料行业将保持10%以上年均增速,2027年产量有望达到700万吨,工业涂料水性化率显著提升。绿色低碳、高质量发展成为主旋律,行业整合加速,龙头企业优势凸显。
结论:2017-2022年是中国水性涂料行业快速成长期,市场供需两旺,投资价值显著。建议投资者结合政策、技术与市场趋势,科学布局,把握结构性机会。
如若转载,请注明出处:http://www.shyin99.com/product/28.html
更新时间:2026-11-01 17:00:05